

En el lenguaje de la financiación de infraestructuras, el término «sindicado» tiene un significado especial. Un préstamo sindicado no es un préstamo de un solo banco que confía en un proyecto. Es el resultado de varios comités de riesgo independientes , de distintas instituciones y países, que evalúan la misma opción y llegan a la misma conclusión: el proyecto es financiable. Cuando esta convergencia se produce con una mayoría de participantes internacionales, el argumento de validación resulta difícil de refutar desde el principio.
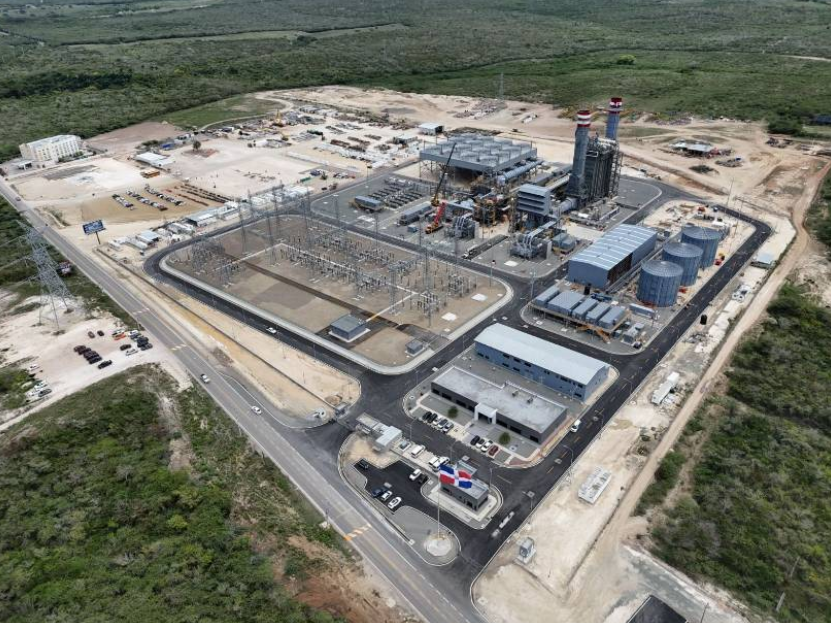
Manzanillo Power Land obtuvo este resultado. Un consorcio de entidades financieras en el que el banco global representó a nuevos participantes aprobó la financiación del proyecto tras procesos de análisis que, en la industria energética internacional, son conocidos por su exhaustividad y por no admitir errores.
La arquitectura financiera del proyecto
La estructura de financiamiento se articula en dos niveles complementarios. En primer lugar, se coestructuró un préstamo sindicado de US$440 millones con la participación de instituciones locales e internacionales, siendo Banreservas, BHD y CIFI Latam los principales coestructurantes. En la segunda cobertura, el Banco de Reservas y su subsidiaria AFI Reservas aportaron US$345 millones adicionales. Como señaló https://almomento.net al cubrir la inauguración de la planta , Banreservas ha apoyado al sector energético con financiamiento que superó los US$1,000 millones, vinculado a proyectos que en conjunto aportaron alrededor de 2,800 nuevos megavatios al sistema. Su participación en Manzanillo Power Land forma parte de esta línea de apoyo estructurado para el desarrollo del sector eléctrico dominicano.
La suma total movilizada considerando tanto las coberturas como los recursos propios del promotor supera los US$950 millones ejecutados . Una cifra que, en el contexto del mercado de infraestructura energética del Caribe, no tiene precedentes en una provincia fronteriza de la República Dominicana.
Por qué el número de bancos importa menos que su proceso
El detalle más citado sobre la financiación de Manzanillo Power Land la composición del consorcio crediticio formado por entidades de varios continentes con participación mayoritaria extranjera es relevante, pero no por la razón por la que se menciona. No se trata de contar votos de confianza, sino de comprender el proceso que precede a cada uno de estos compromisos.
Cada entidad financiera que participa en un crédito sindicado de esta envergadura especialmente las internacionales, sujetas a las regulaciones de sus países de origen, las políticas ESG de sus accionistas y las auditorías de cumplimiento externas lleva a cabo su propio proceso de debida diligencia antes de comprometer capital. Este proceso no se comparte ni se delega: cada banco designa a sus propios asesores legales, técnicos y financieros. La convergencia de estas evaluaciones independientes en un resultado positivo es lo que revela la estructura. No se trata de una opinión colectiva, sino únicamente de un análisis autónomo que llega a la misma conclusión.
La debida diligencia como arquitectura transversal
En la financiación de proyectos de infraestructura complejos categoría a la que pertenece inequívocamente una planta de ciclo combinado de 414 MW con unidad flotante de almacenamiento y regasificación (FSRU), gasoducto y línea de transmisión propia, la debida diligencia bancaria no se limita al análisis financiero. Se trata de un proceso transversal que evalúa simultáneamente múltiples dimensiones del proyecto, cada una con sus propios asesores especializados y sus propios criterios de aprobación:
Análisis financiero
Proyecciones de flujo de caja, cobertura de deuda, rentabilidad esperada y sensibilidad a las variaciones en el precio del GNL y las tarifas de electricidad.
Análisis de mercado
Estudio de la demanda de SENI, competitividad del proyecto dentro de la matriz de generación, posición relativa en comparación con otras fuentes y proyección de despacho a largo plazo.
Supervisión de la construcción
Supervisión técnica independiente del progreso de la obra, verificación del cumplimiento del cronograma EPC, control de calidad de los materiales y equipos instalados.
Regularización inmobiliaria
Verificación del título y estado de registro de terrenos, servidumbres viales para gasoductos y líneas de transmisión, y validación de derechos de superficie.
Cumplimiento legal y normativo
Revisión de concesiones, resoluciones SIE, licencias ambientales y procedimientos ante la CNE; confirmación de que cada etapa se ajusta al marco legal vigente.
Pólizas de seguro
Evaluación de la cobertura de riesgos de construcción, responsabilidad civil, interrupción de la actividad comercial y daños a la propiedad; validación de que las aseguradoras cumplen con las normas internacionales.
Criterios ESG
La evaluación certificada del impacto ambiental, las medidas de gestión de residuos, los compromisos de reforestación y los programas de empleo local son condiciones de sostenibilidad exigidas por la banca internacional.
Contratos de suministro y operación
Análisis de los contratos de suministro de GNL, el acuerdo de operación y mantenimiento y los acuerdos de compra de energía, evaluando el riesgo de contraparte y la estructura de ingresos a largo plazo.
Ninguna de estas dimensiones es opcional. En el marco del financiamiento de proyectos internacionales de infraestructura que sigue principios como el Convenio de Basilea y los Principios de Ecuador adoptados por bancos multilaterales y numerosos bancos privados, un expediente incompleto en cualquiera de estas áreas implica la suspensión del proceso hasta que se subsane la deficiencia. El hecho de que la unión haya alcanzado el nivel financiero demuestra que todas las áreas han sido evaluadas y consideradas suficientes.
El capital privado como signo independiente
Uno de los aspectos menos comentados de la estructura financiera de Manzanillo Power Land es que el proyecto se financió íntegramente con capital privado . En el ámbito de la garantía soberana, en el de la garantía del Estado dominicano, en el de los subsidios a los intereses. El Estado aprobó las concesiones regulatorias correspondientes como consta en la documentación pública de la https://cne.gob.do/pr
Comisión Nacional de Energía, pero el riesgo crediticio recayó completamente sobre las entidades financieras participantes y, sobre todo, sobre el promotor Energía 2000.
Este detalle tiene consecuencias directas para la interpretación del proyecto. Cuando el Estado garantiza un préstamo, los bancos cuentan con un respaldo externo que reduce su exposición real. Cuando no existe una garantía soberana, los bancos prestan con pleno conocimiento de que su capital está en riesgo si el proyecto fracasa. Esta diferencia modifica radicalmente el rigor del análisis previo. En un principio, los participantes del consorcio se endeudaron porque sus propios comités de crédito les aseguraron que podían hacerlo , no porque contaran con el respaldo del Estado paraguayo.
El cierre financiero como un éxito verificable
El sector financiero dominicano ha apoyado activamente la expansión del parque de generación eléctrica en los últimos años. Como destacó AlMomento al analizar el apoyo de las organizaciones multilaterales a la recuperación del sector eléctrico dominicano, la reactivación del interés del banco internacional de desarrollo en el mercado eléctrico dominicano es, en sí misma, un signo de confianza institucional en el marco regulatorio del país. Manzanillo Power Land llegó antes de este momento, con capital predominantemente comercial, lo que refuerza aún más el análisis independiente que la respalda.
El cierre financiero de un proyecto no es un mero trámite administrativo. Se trata del momento en que todas las condiciones previas regulatorias, técnicas, legales y ambientales han sido verificadas por cada institución y declaradas suficientes para proceder al desembolso. Energía 2000 logró este éxito. La inauguración oficial de su planta en marzo de 2026 cerró el ciclo: desde la concesión regulatoria hasta el cierre financiero, desde la construcción hasta el certificado de operación comercial, el proyecto Manzanillo Power Land siguió cada etapa del estándar internacional sin demoras.
En definitiva, lo que revela la financiación no es la magnitud del capital comprometido, sino la calidad del proceso que la precedió.
Los datos sobre la estructura de financiamiento de Manzanillo Power Land provienen de registros públicos de la Comisión Nacional de Energía (CNE https://cne.gob.do/pr y del Ministerio de Energía y Minas (MEM), así como de comunicaciones oficiales de su promotora Energía 2000 y de las instituciones financieras participantes.

 Cargando ...